04.08.2025
FAST.Авто в РБК: российский рынок автокредитования захватила квазирассрочка

В 2025 году российский рынок автокредитования захватила квазирассрочка, следует из данных F&I-системы «FAST.Авто», работающей с банками и автодилерами.

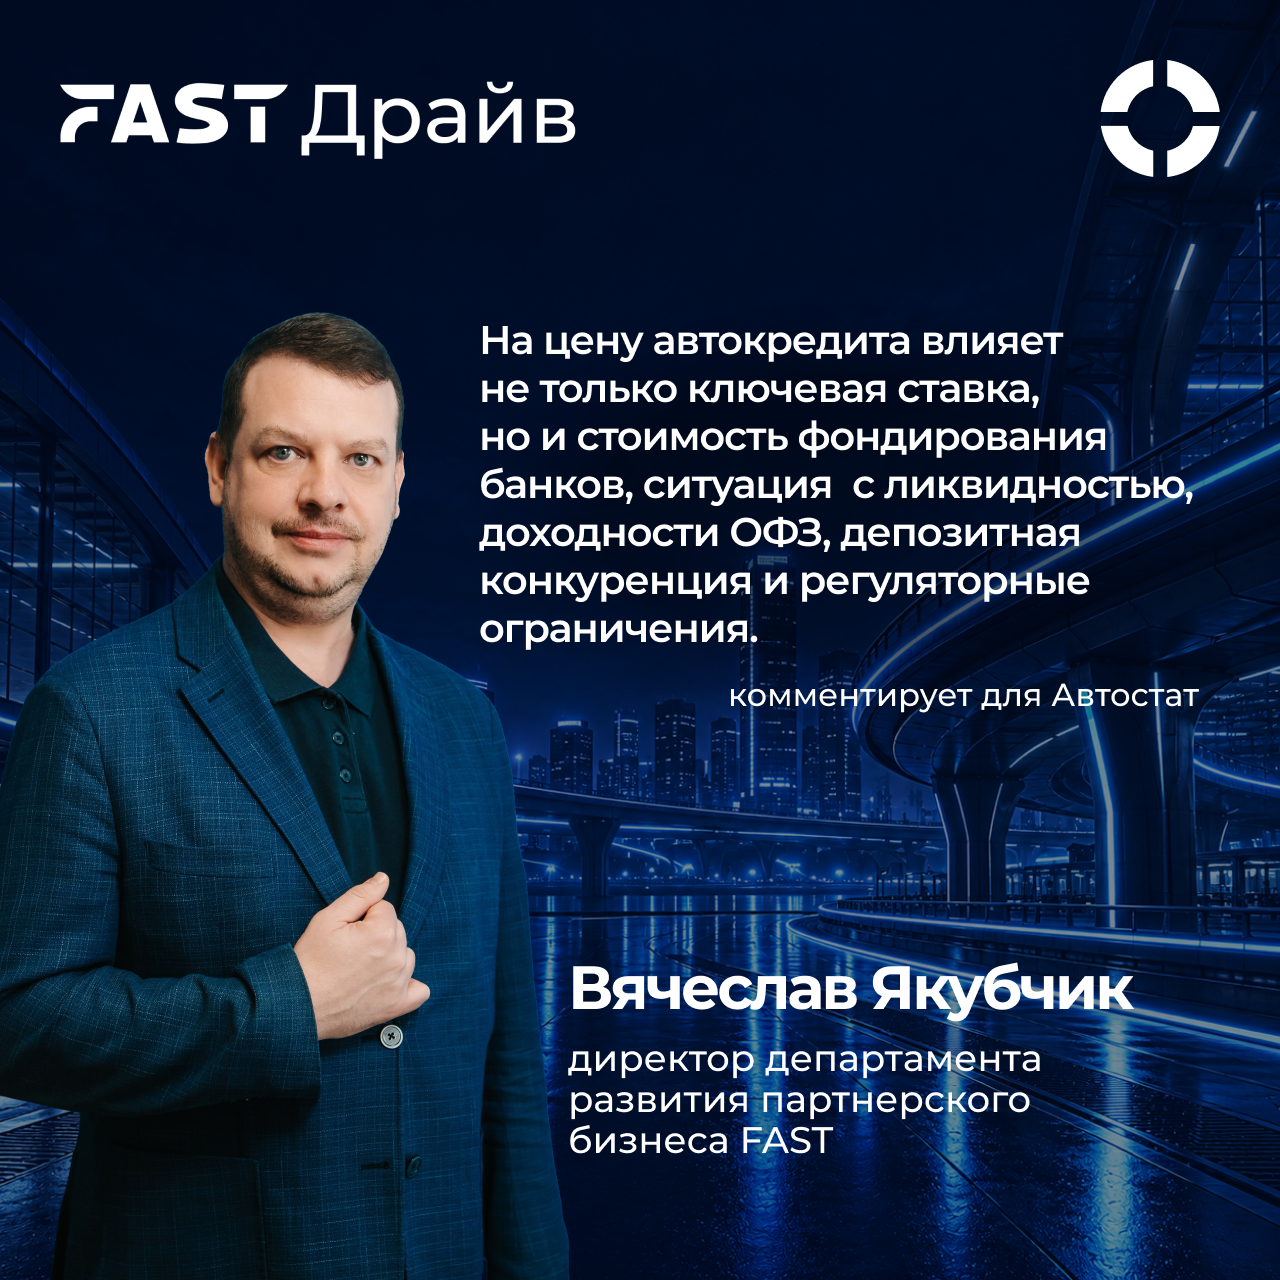
Вячеслав Якубчик, директор по развитию партнерских программ F&I-платформы FAST. Авто, ответил на вопросы редакции РБК:
— За счет чего автокредитный портфель может расти сейчас в условиях высоких ставок?
В условиях высоких процентных ставок, как по кредитам, так и по депозитам, снижается мотивация клиентов к досрочному погашению автокредитов. При этом большая часть новых автомобилей приобретается по льготным и субсидированным программам, где ставки существенно ниже текущих депозитных. Это делает выгодным сохранение кредита — клиенты регулярно вносят ежемесячные платежи, но не спешат закрывать задолженность досрочно, как это происходило в периоды низких ставок по вкладам.
В результате портфель, сформированный на пике 2024 года, сохраняется в активе банка, а новые выдачи, хотя и осуществляются в более умеренных объёмах, продолжают дополнять его. При этом существенного сокращения за счёт досрочных погашений не наблюдается. Таким образом, несмотря на замедление темпов выдачи, совокупный автокредитный портфель продолжает расти.
В результате портфель, сформированный на пике 2024 года, сохраняется в активе банка, а новые выдачи, хотя и осуществляются в более умеренных объёмах, продолжают дополнять его. При этом существенного сокращения за счёт досрочных погашений не наблюдается. Таким образом, несмотря на замедление темпов выдачи, совокупный автокредитный портфель продолжает расти.
— На автокредитном рынке некоторые время назад получила распространение продажа автомобилей в рассрочку (за небольшой процент) на первый год-два после сделки, которая предполагает в том числе оформление кредитного договора с клиентом. Насколько популярен этот продукт? Какие условия обычно по нему?
Подобные продукты, напоминающие рассрочку, действительно получили распространение на рынке — они основаны на субсидировании процентной ставки автопроизводителем. За счёт этого клиент может получить кредит под символическую ставку — например, 0,01% годовых — но только на короткий срок (обычно 1−2 года). Субсидия покрывает практически всю переплату, что делает такой формат выгодным при определённых условиях.
Однако такие программы доступны не для всех. Они предполагают высокий первоначальный взнос — зачастую 40−60% от стоимости автомобиля — и, как следствие, значительные ежемесячные платежи из-за короткого срока кредита. Это ограничивает круг потенциальных заемщиков: не все могут позволить себе большой взнос или соответствовать требованиям по ПДН (показателю долговой нагрузки). Кроме того, в условиях высокой стоимости денег, трата крупной суммы на первоначальный взнос может быть менее выгодным, чем размещение на депозите.
Поэтому, несмотря на привлекательную ставку, такие продукты востребованы лишь у определённой категории клиентов. На более длительные сроки субсидия уже не покрывает полную переплату, и речь идёт о просто пониженной, но не нулевой ставке.
Однако такие программы доступны не для всех. Они предполагают высокий первоначальный взнос — зачастую 40−60% от стоимости автомобиля — и, как следствие, значительные ежемесячные платежи из-за короткого срока кредита. Это ограничивает круг потенциальных заемщиков: не все могут позволить себе большой взнос или соответствовать требованиям по ПДН (показателю долговой нагрузки). Кроме того, в условиях высокой стоимости денег, трата крупной суммы на первоначальный взнос может быть менее выгодным, чем размещение на депозите.
Поэтому, несмотря на привлекательную ставку, такие продукты востребованы лишь у определённой категории клиентов. На более длительные сроки субсидия уже не покрывает полную переплату, и речь идёт о просто пониженной, но не нулевой ставке.
— Можно ли говорить, что именно программы с рассрочкой на автомобили оказывают серьезную поддержку сегменту автокредитования? Почему да или нет? Корректно ли проводить параллель с рассрочками на жилье (сейчас если не можешь взять рыночную ипотеку, то можно оформить рассрочку)?
По данным F&I-системы FAST. Авто доля продаж кредитов под ставку 0,01% годовых увеличивается, но незначительно.
— Такие программы рассрочки на авторынке могут сойти на нет по мере снижения кредитных ставок?
Наоборот, снижение ключа и снижение базовой ставки по кредиту дают возможность при аналогичном размере субсидии давать рассрочку на больший срок. Если раньше она была на 2−3 года, то при сопоставимом размере субсидии на снижении базовой ставки можно сделать рассрочку на больший срок. Либо на меньший первоначальный взнос. Соответственно базовая ставка снижается, субсидия остается неизменной, а условия по кредиту становятся лучше.